建設業に転職した経理担当者が最初に覚えるべき財務諸表の違い|完成工事原価報告書・損益計算書・貸借対照表の見方
daisen
建設業経理と実務の教科書
「○○商事さんの工事、契約したから着手金の請求書を出しておいて。3回に分けてもらうことになってるから」
そう頼まれて前任者の雛形を開いたら、1回で全額を請求するものしかなかった——。そんな場面で手が止まっていませんか。
請求書と仕訳の説明が別々で、流れが見えずに迷う方も多いのではないでしょうか。
この記事では、1つの工事の数字を最初から最後まで使って、請求書3枚と仕訳を順番どおりに追います。最後に出す請求書(最終請求書)の書き方が、いちばんの答えです。
着手金・中間金・残金に分けた請求書を作ってきて、新しく経理を担当した方から「何の科目を使えばいいの?」「そもそもどう処理するの?」と聞かれることが多かった、建設業経理15年以上のだいせんがまとめました。
着手金・中間金・残金は、契約時や工事の途中で代金を分けて受け取るときの呼び方です。ここからはこの記事の例として次の工事を使います(会社名・金額は架空)。
| 項目 | 内容・金額 |
| 発注者・工事名 | ○○商事株式会社 店舗改装工事 |
| 工事代金(税抜) | 10,000,000円 |
| 消費税(10%) | 1,000,000円 |
| 請負金額(税込・契約書に記載) | 11,000,000円 |
| 支払条件 | 着手時3割・中間時3割・完成時4割 |
| ① 着手金(3割) | 3,300,000円 |
| ② 中間金(3割) | 3,300,000円 |
| ③ 残金(4割) | 4,400,000円 |
筆者の経験では、分け方は3:3:4の割合が多く、割合は契約書に記載された税込の請負金額にかけていました。ただし契約によって違いますので、自社の契約書の支払条件に書かれた金額に合わせてください。
| 場面 | 請求書(今回請求額) | 帳簿でやること | 未成工事受入金の残高 |
| 契約・着手 | ①着手金 3,300,000円 | — | 0円 |
| 着手金の入金 | — | 未成工事受入金 | 3,300,000円 |
| 工事の途中 | ②中間金 3,300,000円 | — | 3,300,000円 |
| 中間金の入金 | — | 未成工事受入金 | 6,600,000円 |
| 完成・引渡し | ③残金 4,400,000円 | 売上へ振り替え | 0円 |
| 残金の入金 | — | 完成工事未収入金を消す | 0円 |
最終請求書の下段は、この1行です。
請負金額 11,000,000円 − 受領済み額 6,600,000円 = 今回請求額 4,400,000円
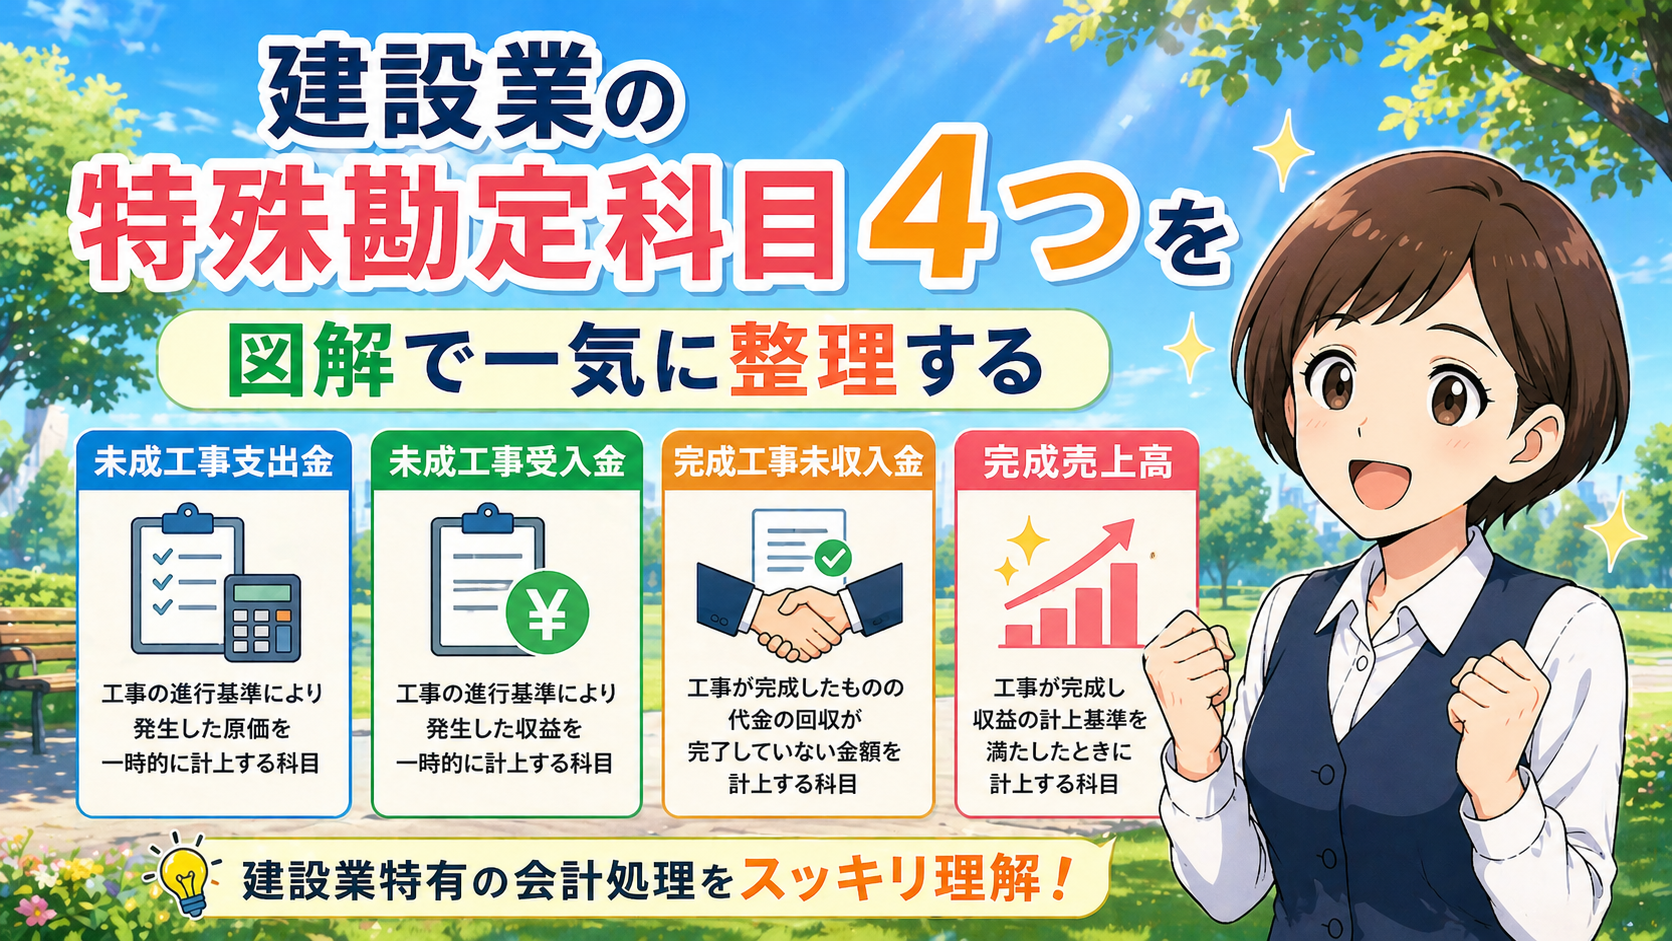
工事が終わるまでに受け取ったお金は、売上ではなく未成工事受入金(工事が終わる前に受け取った工事代金。一般の会社の「前受金」にあたるもの)で預かっておきます。売上と消費税の時期は、入金した日ではなく完成・引渡しの日です。引渡しの日は、作業を終えた日・検収が終わった日など、会社が毎回同じ基準で使っている日です。
※完成した部分ごとに引き渡して、その都度代金を受け取る契約では、その部分が先に売上になることがあります。工事進行基準を使っている会社は、消費税もその基準で申告できます。どちらも契約書を持って顧問税理士にご確認ください。
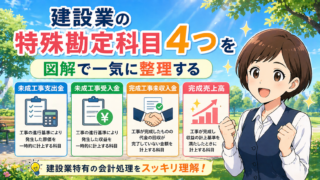
なぜ預かりにするのかと、建設業の科目の全体像は、図解の記事で確認できます。
| 項目 | 書く内容 |
| 宛名 | ○○商事株式会社 御中 |
| 件名 | 店舗改装工事 着手金(第1回/全3回) |
| 請負金額(税込) | 11,000,000円 |
| 支払条件 | 着手時3割・中間時3割・完成時4割 |
| 今回請求額 | 3,300,000円 |
契約で決めた支払条件どおりなら、工事が始まる前でも請求できます。何の代金の何回目かを件名に書くのがポイントで、番号・発行日・振込先などは、ふだんの請求書と同じです。
※消費税の内訳を書く場合は「うち消費税相当額300,000円」程度にとどめ、「消費税は完成・引渡しのときに、工事全体の金額で計算します」と添えておきます。
| 項目 | 書く内容 |
| 件名 | 店舗改装工事 中間金(第2回/全3回) |
| 請負金額(税込) | 11,000,000円 |
| 受領済み額 | 3,300,000円(着手金) |
| 今回請求額 | 3,300,000円 |
| 今回のお支払い後の残り | 4,400,000円 |
筆者は、中間金の請求書に「受領済み額」と「今回のお支払い後の残り」を書いていました。この2行があれば、あといくら残っているかが1枚で分かります。
インボイス(適格請求書=登録番号や消費税額を書いた、決められた形の請求書)を交付する義務が生じるのは、工事の場合完成・引渡しのときです。着手金・中間金の請求書をインボイスにする義務はありません。
※着手金の請求書をインボイスとして出すこともできますが、その場合は引渡しのときに修正した請求書が必要になることがあります。自社の請求書の様式とあわせて、顧問税理士にご確認ください。
借方は仕訳の左側、貸方は右側のことです。
| 場面 | 左側(借方) | 右側(貸方) | 左右の合計 |
| ① 着手金の入金 | 普通預金 3,300,000 | 未成工事受入金 3,300,000 | 3,300,000 |
| ② 中間金の入金 | 普通預金 3,300,000 | 未成工事受入金 3,300,000 | 3,300,000 |
受け取った時点では、まだ消費税の計算に入れません(引渡しのときに工事全体でまとめて計算します)。だから税込額のまま未成工事受入金にします。中間金の入金後の残高は6,600,000円です。
この記事の例は引渡しが完成時の1回なので、中間金も受け取った時点では売上になりません。中間金を完成工事未収入金に入れない理由は完成工事未収入金と売掛金の違いで説明しています。
※この記事は、受け取ったときは消費税を分けず、引渡しのときにまとめて計上する形で説明します。受け取ったときに消費税を分けて記帳する設定の会社もあるので、形が違う場合は顧問税理士にご確認ください。
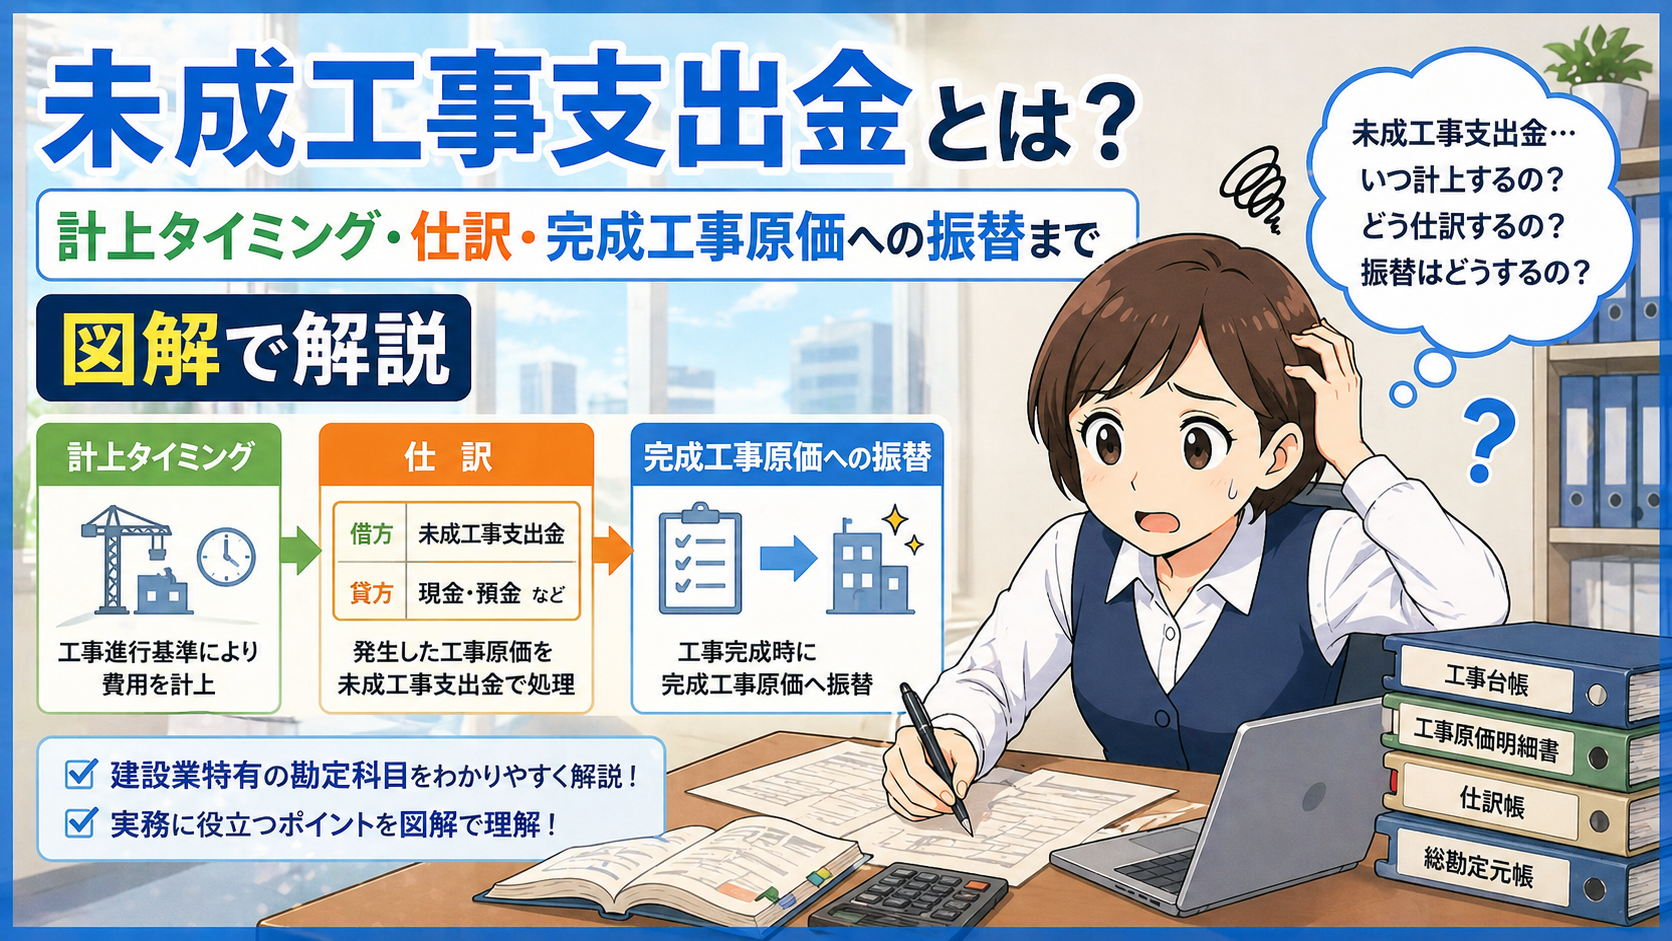
ちなみに、工事が終わる前に受け取ったお金が未成工事受入金、工事が終わる前に自社がかけた費用(材料費・外注費など)が未成工事支出金です。
筆者は最後の請求書に、上段には工事全体の税抜・消費税・税込を、下段には「請負金額 − 受領済み額 = 今回請求額」を書いていました。
件名:店舗改装工事 残金(第3回/全3回)
上段(工事全体の金額)
| 項目 | 金額 |
| 工事代金(税抜) | 10,000,000円 |
| 消費税(10%) | 1,000,000円 |
| 請負金額(税込) | 11,000,000円 |
下段(今回の請求額の計算)
| 項目 | 金額 |
| 請負金額(税込) | 11,000,000円 |
| 受領済み額(着手金3,300,000円・中間金3,300,000円) | −6,600,000円 |
| 今回請求額 | 4,400,000円 |
インボイスに書く「税率ごとの金額」と「消費税額」は、その取引(工事全体)の金額で書くもので、「今回いくら振り込んでほしいか」ではありません。だから上段は工事全体、下段で差し引きます。
受け取り済みの着手金・中間金は、値引きではなく代金の一部を先に受け取っただけです。上段の消費税1,000,000円は減らしません。
※受領済み額の差し引き行は、上段の消費税の計算に入れない行として書きます。請求書ソフトでの設定は、お使いのソフトの案内と顧問税理士にご確認ください。
完成工事高は建設業での売上、完成工事未収入金はまだ入金されていない工事代金(一般の会社の売掛金にあたるもの)です。
| 場面 | 左側(借方) | 右側(貸方) | 左右の合計 |
| ③ 完成・引渡し | 未成工事受入金 6,600,000/完成工事未収入金 4,400,000 | 完成工事高 10,000,000/仮受消費税等 1,000,000 | 11,000,000 |
| ④ 残金の入金 | 普通預金 4,400,000 | 完成工事未収入金 4,400,000 | 4,400,000 |
③は税抜経理(消費税を「仮受消費税等」で分けて記帳する方法)の例です。税込経理なら③の右側は「完成工事高 11,000,000」の1行になります(左右の合計11,000,000)。納める消費税の額はどちらの方式でも同じです。
最後に3つを確かめます。
どれかが合わなければ、請求書か仕訳を見直す合図です。最終請求書を出す前に、この3つを見ておくと安心です。
残金の入金の消し込み(複数の工事の代金がまとめて振り込まれたときなど)は完成工事未収入金の記事をご覧ください。
公共工事の「前払金」は、保証会社を通す別の手続きです
民間工事では着手金、公共工事では前払金と呼ぶことが多いです。公共工事では、「公共工事の前払金保証事業に関する法律」にもとづき国土交通大臣の登録を受けた保証会社(保証事業会社)の保証を受けるなど、手続きが違います。発注者と保証会社の案内を確認してください。参考:公共工事の前払金保証事業に関する法律(e-Gov法令検索)
答え:何の代金の何回目の請求かが分かるように書くのがおすすめです。
理由:「着手金(第1回/全3回)」と書いておけば、相手の会社も自社も、あとで確かめやすくなります。
実務での注意点:契約書の支払条件と同じ呼び方にそろえると、照らし合わせが楽です。
答え:「受領済み額」「既にお支払いいただいた額」など、何を差し引いたか分かる名前なら、△でも行を分けても構いません。
理由:大事なのは、上段に工事全体の金額と消費税が正しく書かれていることです。
実務での注意点:受領済み額の内訳(着手金・中間金の金額)を添えると、相手の会社が照らし合わせやすくなります。
答え:この場合は、これまでの請求書を持って顧問税理士にご確認ください。
理由:見本③は、最終請求書で工事全体の金額と消費税を書く形です。前の請求書もインボイスとして出している場合は、書き方が変わることがあります。
実務での注意点:請求書ソフトで登録番号が自動で印字される設定かどうかも、あわせて確認しましょう。
答え:請求書3枚の流れと仕訳は同じです。
理由:インボイスの交付義務は、相手が課税事業者で、交付を求められた場合に生じるものです。個人のお客様(事業をしていない施主)は課税事業者ではないので、インボイスとして交付する義務はありません。ただし、個人事業主のお客様で課税事業者の方から求められた場合は、交付する義務があります。
実務での注意点:迷ったら、顧問税理士に確認しておくと安心です。
今日できることは、ひとつだけです。次の最終請求書の雛形に、上段(工事全体の金額)と下段(請負金額 − 受領済み額 = 今回請求額)の欄を作っておいてください。
一度流れをつかめば、次の工事からはひとりで回せます。
残金が入金されるまでの完成工事未収入金の管理(工事ごとの管理、複数の工事の代金がまとめて振り込まれたときの消し込み)は、こちらです。
受け取ったお金(未成工事受入金)と対になる、工事にかかった費用の側(未成工事支出金)は、こちらで解説しています。
※2026年10月時点の情報です。